智能机器人的儿童市场 下一片蓝海?
随着人工智能技术的飞速发展,智能机器人已从科幻走进现实,并逐渐渗透到教育、娱乐、家庭服务等多个领域。其中,儿童市场被众多企业视为智能机器人产业的下一个爆发点,甚至有人预言它将成为一片广阔的“蓝海”。这片海域是否真的风平浪静、亟待开拓?本文将从市场现状、驱动因素、竞争格局与潜在挑战等角度展开分析。
一、市场现状:方兴未艾,增速喜人
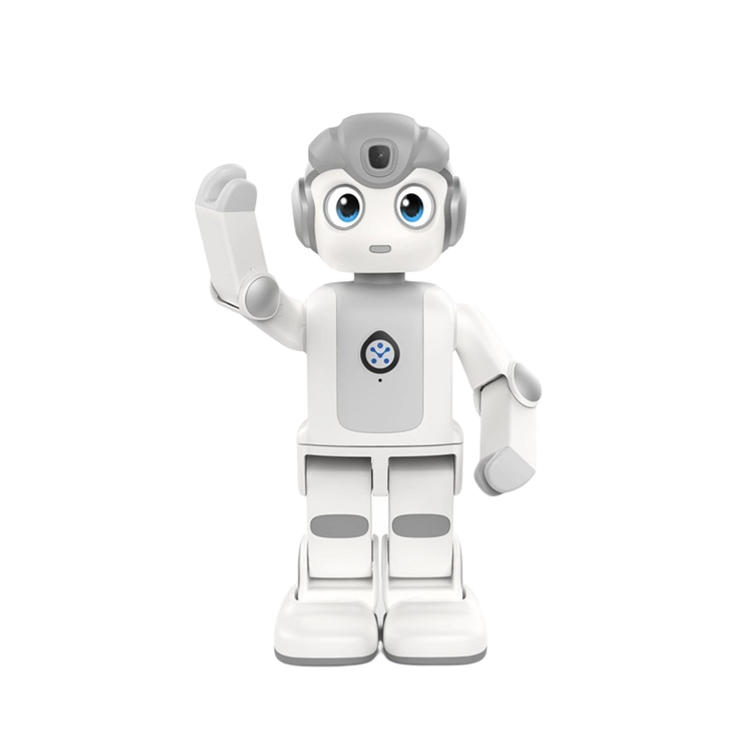
目前,面向儿童的智能机器人产品大致可分为几类:早教陪伴型(如故事机、对话机器人)、编程教育型(如乐高机器人、可编程积木)、娱乐互动型(如智能玩具宠物)以及综合服务型(兼具教育、陪护与娱乐功能)。据相关市场研究机构统计,全球儿童机器人市场规模在过去五年中年均增长率超过20%,预计到2025年将突破百亿美元。在中国,随着“双减”政策落地与家庭教育支出向素质教育倾斜,儿童智能机器人更是呈现出供需两旺的态势。
二、驱动因素:为何被看作“蓝海”?
- 消费升级与育儿观念转变:新一代父母(80后、90后)更愿意为孩子的教育和发展投资,且对科技产品接受度高。他们希望借助智能机器人弥补陪伴时间不足,或辅助孩子进行个性化学习。
- 技术成熟与成本下降:语音识别、自然语言处理、计算机视觉等AI技术日益成熟,叠加芯片、传感器等硬件成本降低,使得智能机器人的价格从动辄数千元下探至几百元区间,更易被普通家庭接受。
- 教育政策与需求共振:编程教育、STEM教育被纳入中小学课程体系,催生了对教育机器人的刚性需求。家长对“玩中学”理念的认同,也推动了娱乐与教育融合型产品的热销。
- 情感陪伴的空白:在独生子女家庭和双职工家庭中,儿童对陪伴的需求未被充分满足。具备情感交互能力的机器人可以在一定程度上扮演“玩伴”和“倾听者”的角色,这无疑是一个巨大的潜在市场。
三、竞争格局:巨头入局,谁主沉浮?
蓝海的吸引力引来了各路玩家:传统玩具厂商(如奥飞娱乐、邦宝益智)凭借IP和渠道优势快速转型;科技巨头(如科大讯飞、百度、小米)依托AI技术体系推出平台型产品;初创公司(如优必选、物灵科技)则聚焦细分场景,以差异化功能切入。海外品牌(如Sphero、WowWee)也在加速布局中国市场。当前市场尚未形成绝对垄断,但同质化竞争已初现端倪——大量产品集中在故事播放、语音问答等基础功能上,真正具备深度Adaptive Learning(自适应学习)和情感计算能力的 still 凤毛麟角。
四、潜在挑战:蓝海之下暗流涌动
- 产品同质化严重:许多儿童机器人“千机一面”,缺乏核心技术和内容生态,价格战导致利润微薄。
- 内容与交互体验不足:儿童对机器人的耐心有限,如果对话生硬、内容陈旧、更新缓慢,产品很容易被弃置。
- 隐私与安全风险:儿童机器人常配备麦克风、摄像头,并收集语音、图像等敏感数据。一旦泄露或被黑客攻击,后果不堪设想。各国监管机构对此日趋严格。
- 家长付费意愿与使用效果的错位:部分家长购买后却发现孩子新鲜感一过便不再使用,或产品对学习的实际帮助有限,导致复购率低、口碑分化。
- 伦理争议:过度依赖机器人陪伴是否会影响儿童的情感发育和社会交往能力?这仍是业界和学界争论的焦点。
蓝海or红海?关键在于价值创造
智能机器人的儿童市场确实具备“蓝海”特征:需求旺盛、增速快、尚未被巨头完全垄断。但与此技术壁垒、内容生态、数据安全、用户粘性等挑战也构成了“暗礁”。能否真正成为一片持久丰饶的蓝海,取决于企业能否跳出低水平重复,在AI交互、教育内容、情感计算和隐私保护上建立真正的护城河。对于消费者而言,更重要的是产品能否真正服务于儿童的成长,而非仅仅是一件昂贵的“科技玩具”。只有那些将技术创新与儿童发展需求深度融合的产品,才能在这片海域中扬帆远航。
如若转载,请注明出处:http://www.jczgbj.com/product/44.html
更新时间:2026-10-01 18:49:35